


Après la sécheresse 2026, beaucoup de propriétaires de Seine-et-Marne découvrent que leur dossier d’indemnisation se joue sur pièces. Face à l’expert missionné par la compagnie, les photos de téléphone et les souvenirs de la canicule pèsent peu. Ce qui pèse, c’est un rapport d’expertise construit, opposable, qui ne laisse à l’assureur aucune zone grise à exploiter. Voici, de l’intérieur, ce qu’un tel rapport doit contenir, et comment il s’utilise à chaque étape du dossier.
Le relevé des désordres : exhaustif, mesuré, daté
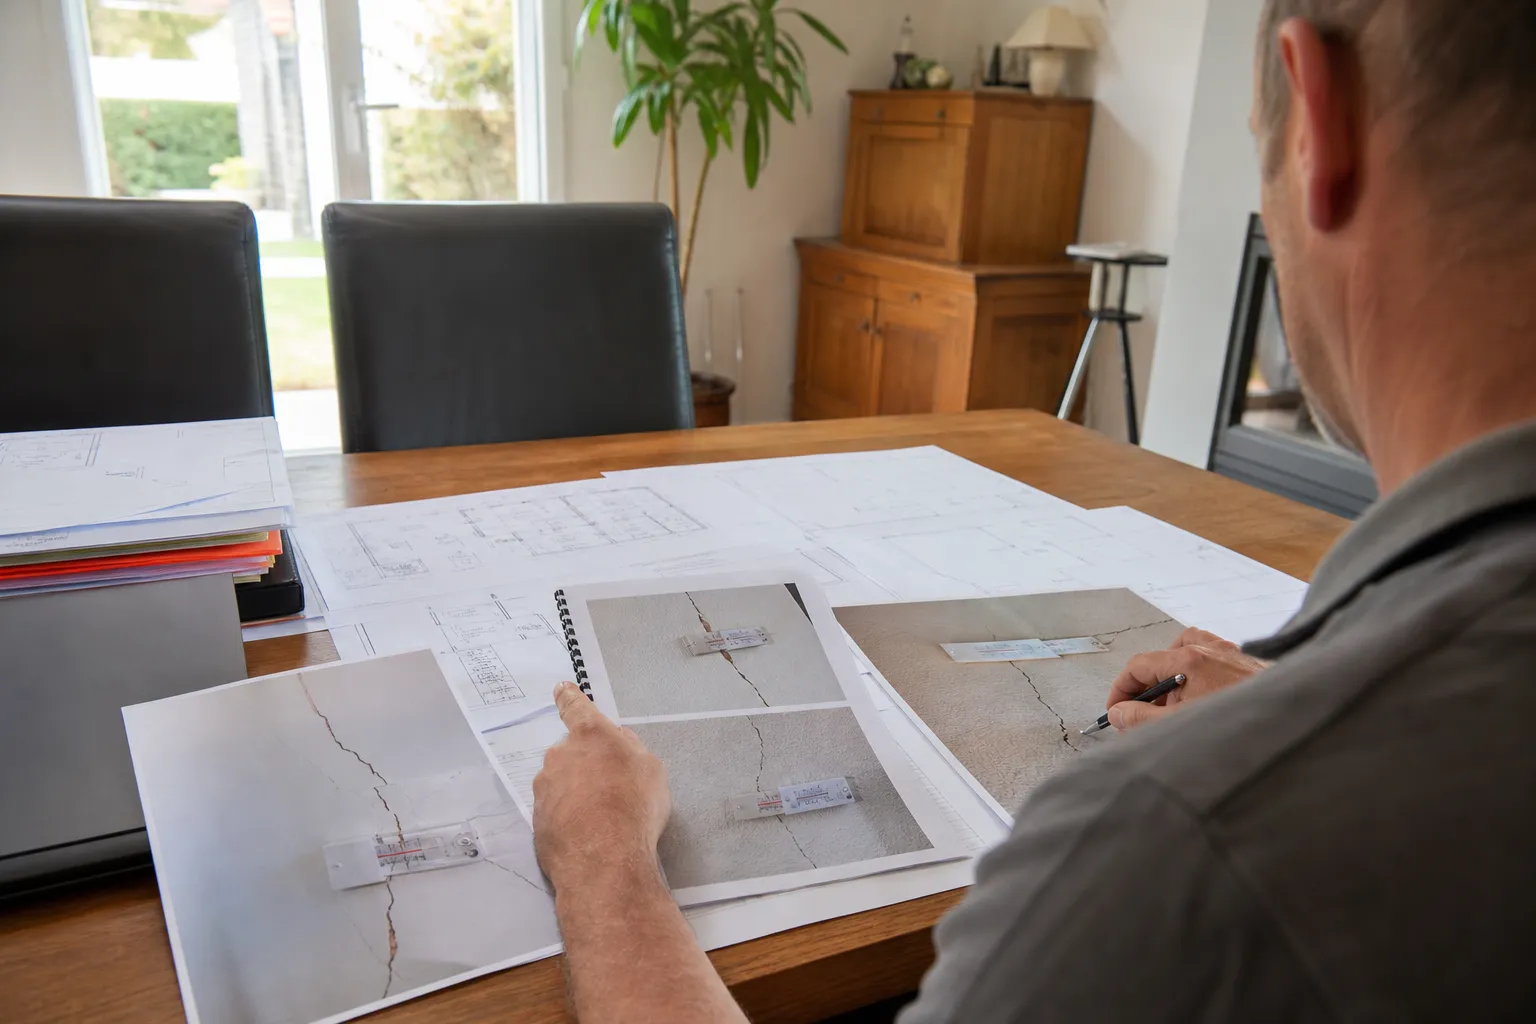
Première fonction du rapport : figer l’état du bâtiment à une date certaine. Cela suppose un relevé pièce par pièce et façade par façade, avec pour chaque fissure sa localisation sur plan, son tracé, son ouverture mesurée, son caractère traversant ou non, et des photographies à l’échelle. Les désordres associés sont consignés avec le même soin : portes et fenêtres qui coincent, carrelages fissurés ou sonnant creux, plinthes désolidarisées, affaissements de dallage.
Ce niveau de détail n’est pas du zèle : en cas de contestation, c’est la comparaison entre deux relevés datés qui démontre l’évolution, et donc le caractère actif du phénomène. Un désordre non consigné au premier passage est un désordre difficile à rattacher au sinistre ensuite.
L’analyse de cause : relier les fissures au sol, pas l’inverse
Le coeur technique du rapport, c’est la démonstration du lien de causalité entre les désordres et le retrait-gonflement des argiles. Elle croise plusieurs familles d’indices : la typologie des fissures (escalier aux angles, ouvertures plus marquées en partie haute), leur chronologie par rapport aux épisodes secs, l’exposition de la parcelle sur la carte Géorisques, l’historique des arrêtés de catastrophe naturelle de la commune, la végétation et les réseaux proches des fondations, et le mode de fondation de la maison.
Le rapport doit aussi écarter méthodiquement les causes alternatives que l’assureur pourrait opposer : fuite de canalisation, défaut de construction d’origine, surcharge, vibrations. Chaque hypothèse examinée et documentée en moins ferme la porte à une minoration ultérieure.
La qualification de gravité et l’avenir du bâtiment
Dire qu’une maison est fissurée ne suffit pas : le rapport classe les désordres (esthétiques, fonctionnels, structurels), se prononce sur la stabilité actuelle et sur le risque d’aggravation si rien n’est fait. C’est cette projection qui justifie le niveau de réparation demandé : on ne finance pas des micropieux pour un faïençage, mais on ne répare pas davantage un tassement actif avec un tube de mastic.
Les rapports sérieux assument aussi les incertitudes et prescrivent les investigations complémentaires utiles, au premier rang desquelles l’étude géotechnique. Cette honnêteté technique renforce la crédibilité de l’ensemble face à l’expert de la compagnie.
Les préconisations : hiérarchisées et chiffrables
Dernier pilier : des préconisations opérationnelles, ordonnées de la cause vers le symptôme : mesures d’urgence éventuelles, traitement de l’environnement hydrique de la parcelle, principe de reprise des fondations à dimensionner par l’étude de sol, réparations de structure, puis finitions. Ce séquencement permet aux entreprises d’établir des devis comparables, et à l’assureur de chiffrer sur une base claire. Un rapport qui conclut par une phrase vague sur de futurs travaux laisse l’indemnisation se négocier au doigt mouillé.
Comment ce rapport s’utilise face à l’assurance
Au stade de la déclaration de sinistre, le relevé daté accélère l’instruction et évite les pertes d’information. Lors de la visite de l’expert de la compagnie, il sert de trame contradictoire : chaque désordre listé doit être examiné, chaque cause écartée doit l’être avec des arguments. Au moment de l’offre d’indemnisation, la comparaison entre les préconisations du rapport et le chiffrage proposé révèle immédiatement les manques. Et en cas de désaccord persistant, le rapport structure la contre-expertise ou l’expertise amiable contradictoire, bien mieux qu’un courrier de mécontentement.
C’est exactement le travail de notre expertise fissures indépendante en Seine-et-Marne : un rapport écrit, opposable, conçu pour tenir dans la durée du dossier. Les conditions d’intervention sont détaillées sur la page tarifs. Pour la suite des opérations, notre guide des techniques de reprise après sécheresse complète la démarche.
Les sept rubriques à vérifier avant d’envoyer un rapport à l’assureur
Avant transmission, contrôlez que le document comporte : l’identification précise du bien et la date de visite ; le contexte (année de construction, fondations, extensions) ; le relevé exhaustif des désordres avec mesures et photos ; l’analyse du contexte de sol (carte argiles, historique catnat de la commune) ; la discussion des causes avec élimination argumentée des alternatives ; la qualification de gravité et le pronostic d’évolution ; et des préconisations hiérarchisées, y compris les investigations complémentaires. Un rapport qui coche ces sept cases résiste aux relectures les plus hostiles.
Les pièces à joindre au rapport pour un dossier complet
Le rapport gagne encore en force quand il est accompagné des bonnes annexes : l’extrait de la carte d’exposition aux argiles de la parcelle, la liste des arrêtés de catastrophe naturelle de la commune, les photographies générales et de détail référencées sur un plan, l’historique des travaux et extensions de la maison, et, s’ils existent, les précédents courriers échangés avec la compagnie. Ce classeur unique évite à chaque interlocuteur de reconstituer le dossier, et retire à l’assureur l’argument du document manquant. Pensez aussi à conserver une copie numérique horodatée de l’ensemble : dans les dossiers qui durent plusieurs années, la traçabilité des pièces devient un enjeu en soi.
Rapport initial, rapports de suivi : une histoire qui s’écrit
Dans les sinistres sécheresse, le temps travaille pour celui qui documente. Un rapport de suivi réalisé six à douze mois après le relevé initial, mesurant l’évolution des mêmes fissures aux mêmes points, transforme une présomption en démonstration : le phénomène est actif, les réparations superficielles ne suffiront pas. À l’inverse, un suivi qui conclut à la stabilisation évite d’engager des travaux surdimensionnés. Dans les deux cas, la série de rapports datés constitue la colonne vertébrale du dossier, de la déclaration jusqu’à la levée des réserves après travaux.
Dernier conseil de méthode : relisez le rapport comme le ferait l’expert de la compagnie, en cherchant la faille. Chaque affirmation doit renvoyer à une preuve (mesure, photo, document officiel), chaque conclusion doit découler des constats qui précèdent. Si une phrase vous semble fragile à vous, elle le sera dix fois plus face à un contradicteur professionnel.


